نسیم گیلان - تسنیم / بازار غیررسمی خرید و فروش امتیاز وام همچنان از نیاز مردم به نقدینگی تغذیه میکند؛ بازاری که در آن، متقاضیان گاهی برای دریافت یک وام ۵۰۰ میلیون تومانی، تا ۲۵۰ میلیون تومان به دارنده امتیاز یا واسطه پرداخت میکنند. در کنار هزینههای سنگین، خطر کلاهبرداری، بدهیهای ناخواسته و گرفتار شدن ضامنان در تعهدات بانکی نیز وجود دارد.
محدودیت تبلیغات خرید و فروش امتیاز تسهیلات بانکی نتوانسته فعالیت واسطهها را متوقف کند. برخی دلالان با استفاده از عنوانهایی مانند «ودیعه» و «اعتبار» یا انتقال مذاکرات به شبکههای اجتماعی و کانالهای خصوصی، همچنان مشتریان خود را پیدا میکنند. در این شرایط، متقاضیان علاوه بر هزینه بالای دسترسی به وام، با ریسکهای حقوقی و مالی نیز مواجه هستند.
هزینه پنهان وام؛ چرا تسهیلات ارزان گران تمام میشود؟
یکی از دلایل رونق بازار خرید و فروش امتیاز وام، فاصله میان نرخ سود رسمی تسهیلات و هزینه واقعی دریافت آن است. اگرچه نرخ سود برخی تسهیلات بانکی از صفر تا ۲۳ درصد اعلام میشود، متقاضی ممکن است برای خرید امتیاز، پرداخت حقالزحمه واسطه و تأمین هزینههای اولیه، مبالغ قابلتوجهی بپردازد.
این مبالغ معمولاً در نرخ سود اسمی وام منعکس نمیشوند، اما هزینه واقعی تأمین مالی را افزایش میدهند. به همین دلیل، بررسی نرخ سود بانکی بهتنهایی برای سنجش مقرونبهصرفه بودن یک وام کافی نیست؛ مبلغی که واقعاً به دست متقاضی میرسد، هزینههای اولیه و مجموع اقساط باید در کنار یکدیگر محاسبه شوند.
در واقع، ممکن است وامی با نرخ سود ظاهراً مناسب، پس از احتساب هزینه خرید امتیاز و سایر پرداختها، به گزینهای بسیار گران تبدیل شود.
از وام ۵۰۰ میلیونی، فقط ۲۵۰ میلیون تومان باقی میماند
برای درک بهتر هزینه این معاملات، فرض کنید متقاضی برای دسترسی به یک وام ۵۰۰ میلیون تومانی، ۲۵۰ میلیون تومان بابت خرید امتیاز و کارمزد پرداخت کند.
در این حالت، فقط ۲۵۰ میلیون تومان از مبلغ تسهیلات برای او باقی میماند؛ با این حال، تعهد بازپرداخت ممکن است همچنان بر مبنای کل وام ۵۰۰ میلیون تومانی باشد.
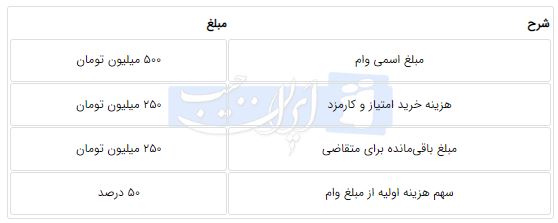
این مثال فرضی نشان میدهد که چرا توجه به مبلغ اسمی وام میتواند گمراهکننده باشد. متقاضی در ظاهر به تسهیلات ۵۰۰ میلیون تومانی دسترسی پیدا کرده، اما تنها نیمی از آن را در اختیار دارد و باید هزینه بازپرداخت وام را نیز مطابق شرایط قرارداد تحمل کند.
اگر اقساط، هزینههای جانبی و توان مالی فرد از ابتدا بررسی نشوند، این معامله ممکن است بهجای حل مشکل نقدینگی، فشار مالی بلندمدتی ایجاد کند.
خطر بزرگتر؛ وام به نام یک نفر، پول در اختیار دیگری
ریسک بازار غیررسمی تسهیلات فقط به کارمزدهای بالا محدود نیست. در برخی توافقها، وام به نام یک شخص دریافت میشود، اما تمام یا بخشی از پول در اختیار فرد دیگری قرار میگیرد.
اگر تغییر مسئولیت بدهی بهصورت رسمی و با تأیید بانک انجام نشده باشد، فردی که تسهیلات به نام او ثبت شده است، همچنان ممکن است مسئول بازپرداخت اقساط باشد؛ حتی اگر منابع وام را دریافت نکرده یا در اختیار شخص دیگری گذاشته باشد.
این موضوع درباره ضمانت وام نیز اهمیت دارد. گاهی افراد با وعدههای مالی یا اعتماد به آشنایان، ضمانت تسهیلات دیگران را میپذیرند؛ اما در صورت پرداخت نشدن اقساط از سوی وامگیرنده، ممکن است با مطالبه بدهی و پیگیریهای حقوقی روبهرو شوند.
بنابراین، توافق شفاهی یا قرارداد خصوصی میان طرفین لزوماً مسئولیتهای بانکی را تغییر نمیدهد. هرگونه انتقال تسهیلات یا تغییر بدهکار باید مطابق مقررات و با تأیید بانک عامل انجام شود.
ممنوعیت آگهیها چرا دلالی وام را متوقف نکرد؟
پیش از اعمال محدودیتهای تبلیغاتی، آگهیهای واگذاری امتیاز وام در پلتفرمهایی مانند دیوار بهوضوح دیده میشد. پس از محدودیتها نیز برخی واسطهها به استفاده از عبارتهای غیرمستقیم، معرفی مشتری از طریق شبکههای اجتماعی و انتقال مذاکرات به ارتباطات خصوصی روی آوردهاند.
در نتیجه، حذف آگهی از یک پلتفرم الزاماً به معنای توقف معامله نیست. تا زمانی که تقاضا برای دریافت سریع تسهیلات وجود داشته باشد و دسترسی به برخی وامها برای متقاضیان دشوار باشد، امکان شکلگیری واسطهگری در بازار غیررسمی باقی میماند.
فعالیت در فضای غیرشفاف همچنین تشخیص پیشنهاد واقعی از وعدههای فریبنده را دشوارتر میکند. در چنین شرایطی، پرداخت پول پیش از اطمینان از امکان قانونی دریافت وام میتواند زمینه از دست رفتن سرمایه را فراهم کند.
پیش از خرید امتیاز وام، این نکات را بررسی کنید
برای کاهش خطر زیان مالی، متقاضیان باید پیش از هرگونه پرداخت یا امضای قرارداد، چند موضوع اساسی را بررسی کنند:
استعلام از بانک عامل: مشخص کنید انتقال امتیاز وام موردنظر طبق مقررات بانک مجاز است یا خیر.
محاسبه هزینه واقعی: مبلغ خالص دریافتی، کارمزدها، هزینه خرید امتیاز و مجموع اقساط را کنار هم قرار دهید.
بررسی مسئولیت بدهی: روشن کنید وام به نام چه کسی ثبت میشود و چه شخصی در برابر بانک مسئول بازپرداخت است.
پرهیز از پرداخت بیضمانت: صرف وعده واسطه برای پرداخت وام، دلیل کافی برای واریز وجه نیست.
احتیاط در ضمانت: بدون اطلاع از شرایط تسهیلات، توان بازپرداخت و اعتبار وامگیرنده، ضمانت وام دیگران را نپذیرید.
بررسی قراردادها: از امضای اسناد مبهم یا توافقهایی که مسئولیت طرفین را روشن نمیکنند، خودداری کنید.
راهکار مقابله با دلالی؛ فراتر از حذف آگهیها
محدود کردن تبلیغات میتواند دسترسی عمومی واسطهها به مشتریان را دشوارتر کند، اما برای مهار کامل این بازار کافی نیست. نظارت مؤثر باید با برخورد با کلاهبرداری، شفافسازی شرایط انتقال امتیاز تسهیلات و اطلاعرسانی درباره مسئولیت وامگیرندگان و ضامنان همراه باشد.
بانکها نیز میتوانند با اعلام روشن شرایط واگذاری امتیاز، ضوابط تغییر بدهکار و پیامدهای حقوقی قراردادها، زمینه تصمیمگیری آگاهانهتر مشتریان را فراهم کنند.
جمعبندی؛ وامی که ممکن است گرانتر از تصور تمام شود
بازار خرید و فروش امتیاز وام زمانی برای متقاضیان خطرناکتر میشود که نیاز فوری به پول، آنها را به پذیرش هزینههای سنگین و تعهدات نامطمئن وادار کند. پرداخت نیمی از مبلغ تسهیلات به واسطه، در کنار باقی ماندن تعهد بازپرداخت کل وام، میتواند هزینه واقعی تأمین مالی را بهشدت افزایش دهد.
تا زمانی که دسترسی شفاف به تسهیلات رسمی بهبود نیابد و با معاملات غیرقانونی و کلاهبرداری برخورد مؤثر صورت نگیرد، محدودیت آگهیها بهتنهایی برای از بین بردن این بازار کافی نخواهد بود.